
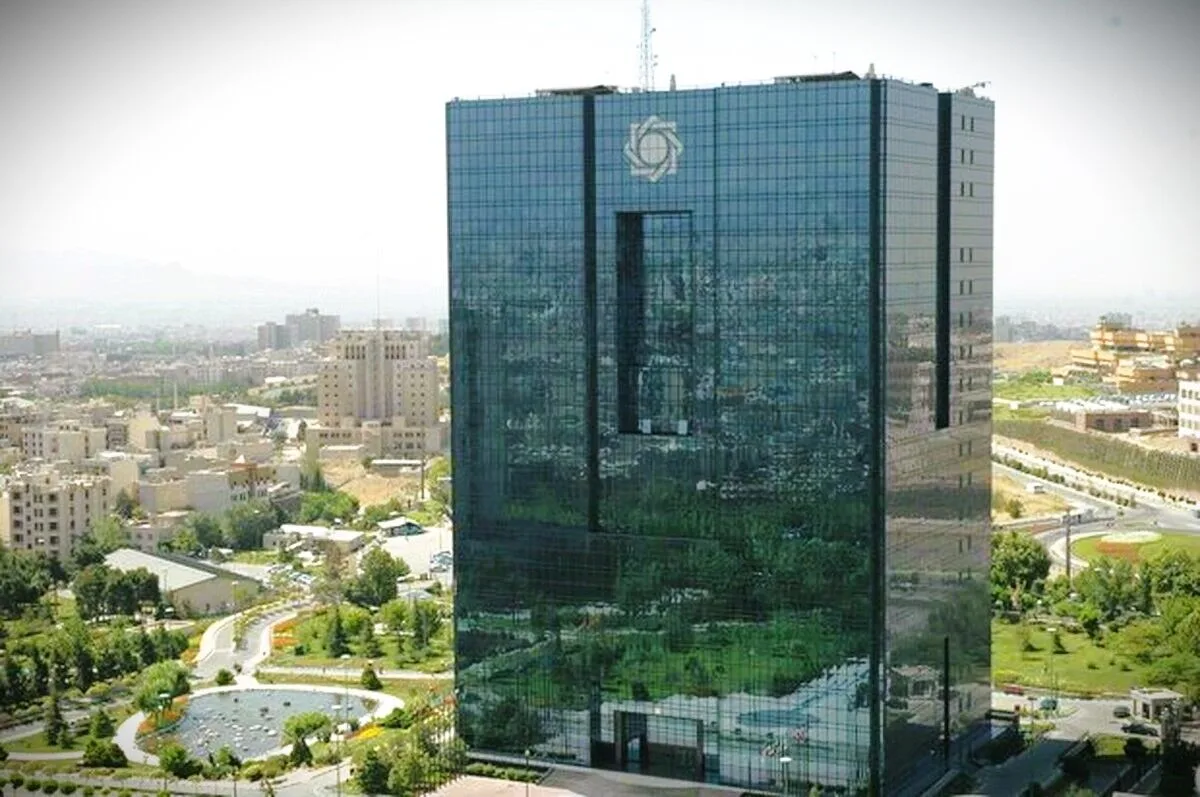
به گزارش صبح مجلس؛ دیوان محاسبات طی بررسی صورتهای مالی سال ۱۴۰۴ بانک مرکزی از شناسایی ۷۷ هزار میلیارد تومان سود خالص بانک مرکزی از تورم و ناترازی خبر داد؛ سودی که در نگاه اول میتواند نشانه عملکرد مالی مطلوب بانک مرکزی تلقی شود، اما بررسی جزئیات آن تصویر متفاوتی ارائه میدهد. بخش قابل توجهی از این سود نه از محل فعالیتی شبیه کسبوکار عادی بانکها، بلکه تحت تأثیر افزایش نرخ ارز، تسعیر داراییهای ارزی و درآمد حاصل از فروش طلا ایجاد شده است. از همین رو، دیوان محاسبات این سودآوری را در کنار شرایط اقتصادی کشور، بازتابی از ناترازیهای موجود در ساختار پولی و مالی میداند.
برای درک بهتر موضوع باید ابتدا به مفهوم «سود تسعیر ارز» توجه کرد. بانک مرکزی بخش قابل توجهی از داراییهای خود را به صورت ارزی در اختیار دارد. زمانی که نرخ ارز افزایش پیدا میکند، ارزش ریالی این داراییها نیز در صورتهای مالی بیشتر میشود. برای نمونه، اگر یک دارایی ارزی یک میلیارد دلار باشد و ارزش هر دلار در حسابهای بانک از ۴۰ هزار تومان به ۶۰ هزار تومان برسد، ارزش ریالی این دارایی از ۴۰ هزار میلیارد تومان به ۶۰ هزار میلیارد تومان افزایش پیدا میکند. این افزایش ارزش در حسابهای مالی به عنوان سود تسعیر ارز شناسایی میشود.
بنابراین، بخشی از سود ثبتشده بانک مرکزی الزاماً به معنای ورود همان میزان پول نقد به حساب بانک نیست، بلکه ناشی از افزایش ارزش ریالی داراییهایی است که بانک مرکزی از قبل در اختیار داشته است. در نتیجه، زمانی که بخش مهمی از سود یک نهاد پولی از افزایش نرخ ارز و تغییر ارزش داراییهای ارزی ناشی میشود، نمیتوان آن را به تنهایی نشانه افزایش بهرهوری یا عملکرد مطلوب دانست.
موضوع مهمتر اما به ارتباط سیاست مالی دولت با وضعیت شبکه بانکی بازمیگردد. دولت برای تأمین منابع مورد نیاز خود و پوشش کسری بودجه، اقدام به انتشار اوراق مالی میکند. بانکها نیز بخشی از منابع خود را صرف خرید این اوراق میکنند. این اقدام از یک سو به دولت امکان تأمین مالی میدهد، اما از سوی دیگر میتواند بخشی از منابع نقد بانکها را درگیر خرید اوراق کند.
بانکی را تصور کنید که بخشی از منابع نقد خود را صرف خرید اوراق دولتی کرده است. این بانک همچنان باید هزینههای جاری خود را پرداخت کند، پاسخگوی برداشت سپردهگذاران باشد و به تعهدات مالی خود عمل کند. در چنین شرایطی، اگر منابع نقد بانک کاهش پیدا کند، نیاز آن به نقدینگی افزایش مییابد.
اینجاست که بانک مرکزی وارد عمل میشود. یکی از ابزارهای بانک مرکزی برای مدیریت نقدینگی شبکه بانکی، «عملیات بازار باز» است. در این سازوکار، بانکها میتوانند در مقابل ارائه اوراق مالی، از بانک مرکزی نقدینگی دریافت کنند. به بیان ساده، بانک اوراق در اختیار دارد اما به پول نقد نیاز دارد؛ بانک مرکزی نیز در برابر آن اوراق، منابع نقد در اختیار بانک قرار میدهد.
در نتیجه، هرچه فشار نقدینگی بر شبکه بانکی بیشتر شود، استفاده بانکها از این ابزار نیز میتواند افزایش پیدا کند. درآمد بانک مرکزی از این عملیات نیز در چنین شرایطی افزایش مییابد. اما مسئله فقط درآمد بانک مرکزی نیست؛ موضوع مهمتر، افزایش وابستگی شبکه بانکی به منابع بانک مرکزی است.
اگر بانکی به طور مستمر برای تأمین نقدینگی خود به منابع بانک مرکزی نیاز داشته باشد، این موضوع میتواند نشانهای از وجود ناترازی در ترازنامه آن بانک باشد. «ناترازی» در سادهترین تعریف یعنی منابع و مصارف یا داراییها و تعهدات بانک با یکدیگر تناسب کافی ندارند و بانک برای مدیریت تعهدات خود با کمبود منابع مواجه است.
از این منظر، گزارش دیوان محاسبات در واقع به یک زنجیره بههمپیوسته اشاره میکند که دولت با کسری منابع مواجه است، برای تأمین مالی اوراق منتشر میکند، بانکها برای خرید این اوراق منابع خود را اختصاص میدهند، نقدینگی بانکها تحت فشار قرار میگیرد، بانکها برای تأمین نقدینگی به بانک مرکزی مراجعه میکنند و استفاده از عملیات بازار باز افزایش مییابد.
اگر این روند به شکل مستمر ادامه پیدا کند، وابستگی شبکه بانکی به منابع بانک مرکزی افزایش خواهد یافت و در صورت گسترش پول و اعتبار در اقتصاد، میتواند به رشد نقدینگی و افزایش فشارهای تورمی منجر شود.
بنابراین، مسئله اصلی گزارش دیوان محاسبات صرفاً «سود کردن بانک مرکزی» نیست. اتفاقاً نکته مهمتر این است که بخشی از این سود در شرایطی ایجاد شده که اقتصاد با افزایش نرخ ارز و ناترازیهای پولی و مالی مواجه بوده است. از سوی دیگر، افزایش تأمین مالی دولت از مسیر اوراق و فشار آن بر منابع شبکه بانکی، میتواند بانکها را بیش از گذشته به منابع بانک مرکزی وابسته کند.
به بیان ساده، سود بالای بانک مرکزی در اینجا لزوماً خبر خوبی برای اقتصاد نیست. ممکن است بخشی از این سود، روی دیگر همان مشکلاتی باشد که اقتصاد با آنها دستوپنجه نرم میکند؛ یعنی افزایش نرخ ارز، ناترازی بانکها، نیاز فزاینده بانکها به نقدینگی و رشد حجم پول.
از همین رو، ارزیابی وضعیت بانک مرکزی و شبکه بانکی صرفاً با نگاه کردن به رقم سود امکانپذیر نیست. باید دید این سود از چه محلی ایجاد شده و همزمان چه اتفاقی در ترازنامه بانکها، منابع دولت، پایه پولی و نقدینگی اقتصاد رخ داده است. در چنین چارچوبی، سودآوری بانک مرکزی بیش از آنکه یک شاخص مستقل برای سنجش عملکرد باشد، میتواند بخشی از تصویر بزرگتر وضعیت نظام پولی و مالی کشور را نشان دهد./ پایان پیام


ارسال دیدگاه
نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.